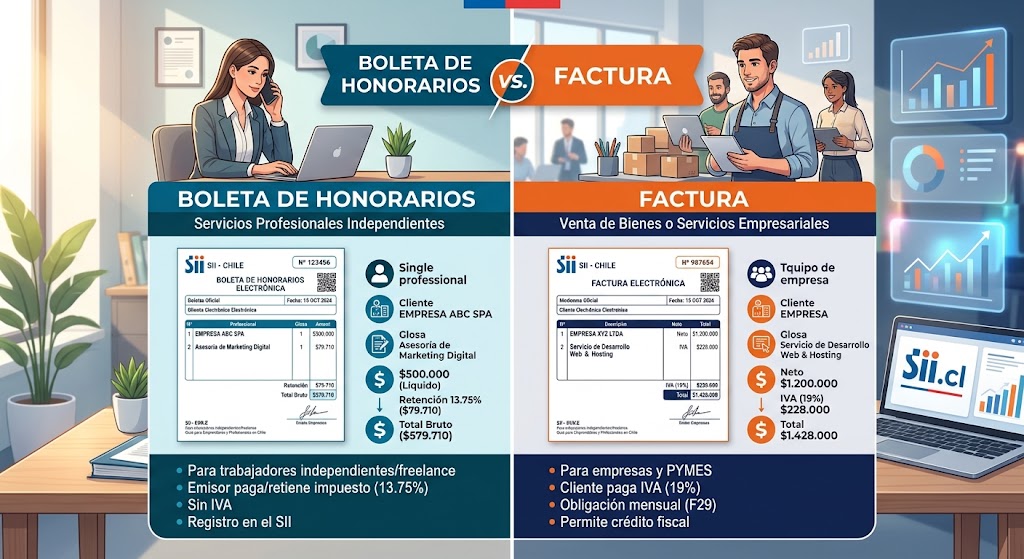
Si trabajas de manera independiente, tienes una empresa o estás comenzando un emprendimiento en Chile, es importante saber cuándo corresponde emitir una boleta de honorarios y cuándo una factura electrónica. Aunque ambos documentos sirven para respaldar operaciones económicas, no se utilizan indistintamente: su elección depende de la naturaleza de la actividad, la forma en que tributa el contribuyente y las características del servicio o la venta.
En esta guía encontrarás las diferencias principales, ejemplos prácticos, información sobre el IVA y las retenciones vigentes en 2026, además de una herramienta orientativa para identificar qué documento debes revisar para tu actividad.
1. ¿Qué es una boleta de honorarios?
La boleta de honorarios electrónica es un documento tributario utilizado para respaldar determinados servicios personales o profesionales independientes. Es habitual entre profesionales, técnicos y otras personas naturales que obtienen ingresos por actividades clasificadas en la segunda categoría de la Ley sobre Impuesto a la Renta.
Por ejemplo, un diseñador gráfico independiente, un traductor, un consultor o un profesional que presta servicios personales puede emitir una boleta de honorarios si su actividad y situación tributaria cumplen los requisitos correspondientes.
Características de la boleta de honorarios
- Se utiliza para respaldar honorarios por servicios personales o profesionales que cumplen los requisitos tributarios.
- Se emite electrónicamente a través del Servicio de Impuestos Internos (SII) o de los sistemas autorizados que correspondan.
- Está sujeta al mecanismo de retención o pago provisional mensual que corresponda.
- Generalmente no lleva IVA cuando corresponde a servicios personales prestados bajo el régimen de honorarios de segunda categoría.
- Los ingresos deben considerarse para las obligaciones tributarias anuales que correspondan.
La boleta de honorarios no es exclusiva de clientes particulares: también puede emitirse a una empresa cuando el servicio y la situación del prestador permiten utilizar este documento.
2. ¿Qué es una factura electrónica?
La factura electrónica es un documento tributario que respalda ventas de bienes y prestaciones de servicios realizadas en el marco de una actividad empresarial. Es frecuente entre sociedades, empresas y personas naturales que desarrollan actividades de primera categoría y están habilitadas para facturar.
Una empresa de desarrollo de software, una tienda de equipos informáticos, una agencia de marketing constituida como empresa o un proveedor de servicios empresariales puede emitir facturas por sus operaciones, según las actividades que tenga registradas y el tratamiento tributario aplicable.
Características de la factura
- Documenta operaciones comerciales o empresariales.
- Puede ser afecta a IVA o exenta/no afecta, según la naturaleza de la operación y la normativa vigente.
- Permite al comprador empresarial respaldar el gasto y, cuando se cumplen los requisitos legales, utilizar el crédito fiscal del IVA.
- Se relaciona con las obligaciones tributarias del negocio, incluyendo las declaraciones mensuales que correspondan.
- Puede emitirse a empresas y, en los casos que correspondan, a otros compradores que requieran ese documento.
Emitir una factura no significa automáticamente que debas agregar un 19% de IVA. Primero debes determinar si la operación está gravada, exenta o no afecta y qué documento corresponde en tu caso.
3. Diferencias entre boleta de honorarios y factura
| Característica | Boleta de honorarios | Factura electrónica |
|---|---|---|
| Uso principal | Servicios personales o profesionales independientes. | Ventas y servicios de una actividad empresarial. |
| Contribuyente habitual | Persona natural que cumple los requisitos de segunda categoría. | Empresa o contribuyente habilitado para facturar por su actividad. |
| IVA | Generalmente no se recarga IVA en los honorarios de segunda categoría. | Puede ser afecta, exenta o no afecta, según la operación. |
| Retención en 2026 | 15,25% cuando corresponde aplicar la tasa general de honorarios. | No utiliza la retención general de honorarios; se aplican las reglas tributarias de la operación. |
| Crédito fiscal de IVA | No genera crédito fiscal de IVA por el honorario cuando no existe IVA recargado. | Una factura afecta puede dar derecho a crédito fiscal si se cumplen los requisitos legales. |
| Ejemplo | Consultoría personal de un profesional independiente. | Venta de computadores por una empresa o servicio facturado por una agencia. |
La diferencia decisiva no es simplemente si el cliente es una empresa o una persona. Lo determinante es la naturaleza de la actividad, la categoría tributaria del emisor y las reglas que rigen la operación.
4. ¿Cuándo debes emitir una boleta de honorarios?
Debes evaluar la boleta de honorarios cuando prestas servicios personales de forma independiente y tus ingresos corresponden a actividades que pueden documentarse mediante este instrumento.
Ejemplo: diseñador independiente
Una persona diseña el logotipo de un negocio y cobra $300.000 por el trabajo. Si presta el servicio personalmente y tributa bajo el régimen que corresponde a honorarios, puede emitir una boleta de honorarios.
Ejemplo: consultor profesional
Un consultor presta asesoría directamente a una empresa. Si cumple las condiciones tributarias para emitir honorarios, puede documentar el servicio con una boleta aunque el cliente sea una sociedad.
Antes de emitirla, verifica que tu actividad esté correctamente registrada ante el SII y que no estés desarrollando la prestación mediante una estructura empresarial cuya operación deba documentarse con factura u otro documento tributario.
5. ¿Cuándo debes emitir una factura?
La factura suele corresponder cuando realizas ventas o prestaciones de servicios dentro de una actividad empresarial y estás habilitado para documentarlas de esa manera.
- Comercio: una empresa vende mobiliario, ropa, computadores o maquinaria a otra empresa.
- Agencia de marketing: una sociedad presta servicios publicitarios a un cliente comercial.
- Desarrollo tecnológico: una empresa de software presta servicios o comercializa soluciones informáticas.
- Servicios empresariales: un proveedor que desarrolla actividades de primera categoría documenta una operación con la factura que corresponda.
Si el comprador es una empresa y necesita respaldar una adquisición para su contabilidad, puede solicitar una factura. Sin embargo, esa solicitud no permite al prestador elegir libremente un documento que no corresponda a su régimen tributario.
6. ¿Qué retención se aplica a la boleta de honorarios en 2026?
Desde el 1 de enero de 2026, la tasa general de retención o pago provisional mensual aplicable a las boletas de honorarios es del 15,25%. El mecanismo depende de quién debe efectuar la retención y de cómo se emita el documento. El SII explica la tasa vigente y su aplicación.
Por ejemplo, si emites una boleta por $100.000 brutos y corresponde que el receptor retenga el porcentaje general de 2026, el cálculo será el siguiente:
| Monto bruto del honorario | $100.000 |
| Retención del 15,25% | $15.250 |
| Monto líquido recibido | $84.750 |
Si el receptor no está obligado a retener o la boleta se emite bajo la modalidad en que el emisor debe hacerse cargo del pago provisional mensual, el profesional debe cumplir las obligaciones que le correspondan. La retención no es un impuesto adicional que deba sumarse automáticamente al monto bruto: se calcula sobre los honorarios y se descuenta o se paga según la modalidad aplicable.
La retención tampoco equivale necesariamente al impuesto definitivo que pagarás por tus ingresos anuales. La determinación final depende de la declaración de renta y de las reglas tributarias y previsionales aplicables.
7. ¿La factura siempre lleva IVA?
No. En Chile existen facturas afectas a IVA y facturas exentas o no afectas. La aplicación del impuesto depende de la operación, la actividad del contribuyente y las exenciones previstas por la normativa.
Cuando una operación está gravada con la tasa general del 19%, el IVA se calcula sobre la base imponible que corresponda. Si la operación está exenta o no afecta, no se debe agregar ese impuesto por el solo hecho de emitir una factura.
8. Herramienta orientativa: ¿boleta de honorarios o factura?
Responde estas preguntas para obtener una orientación inicial. El resultado no reemplaza la revisión de tu situación tributaria ante el SII.
Esta herramienta es informativa. La clasificación definitiva depende de la actividad efectivamente realizada, tu registro tributario y las instrucciones vigentes del SII.
9. ¿Cómo emitir cada documento?
Pasos generales para emitir una boleta de honorarios
- Ingresa al sitio oficial del Servicio de Impuestos Internos.
- Accede a los servicios en línea con tus credenciales.
- Entra en la sección de boletas de honorarios electrónicas.
- Completa los datos del receptor y el monto bruto del servicio.
- Selecciona la modalidad de retención que corresponda.
- Revisa los datos y emite el documento.
Pasos generales para emitir una factura electrónica
- Comprueba que tu actividad y situación tributaria permitan emitir facturas.
- Ingresa al sistema de facturación del SII o al software autorizado que utilices.
- Selecciona el tipo de documento que corresponda a la operación.
- Completa los datos del cliente y describe los bienes o servicios.
- Determina si la operación está afecta, exenta o no afecta a IVA.
- Revisa los montos, emite la factura y conserva el respaldo de la operación.
En ambos casos es importante que el documento refleje la operación real, que los datos estén correctos y que se cumplan las obligaciones de declaración y pago correspondientes.
10. Errores frecuentes al elegir entre boleta y factura
- Elegir solo según lo que pide el cliente: el documento debe corresponder a la situación tributaria del emisor y a la operación.
- Creer que toda factura lleva IVA: existen operaciones exentas o no afectas.
- Confundir retención con IVA: la retención de honorarios y el IVA son conceptos distintos.
- Usar honorarios para una actividad empresarial sin verificar: la forma de organización y la clasificación tributaria importan.
- Olvidar las declaraciones: emitir un documento no elimina las obligaciones mensuales o anuales que correspondan.
- Usar datos tributarios desactualizados: revisa tus actividades registradas y las condiciones vigentes en el SII.
11. Preguntas frecuentes sobre boleta de honorarios y factura
¿Puedo emitir una boleta de honorarios a una empresa?
Sí. Una empresa puede recibir una boleta de honorarios cuando el servicio y la situación tributaria del prestador permiten utilizarla. Que el cliente sea una sociedad no obliga por sí solo a emitir una factura.
¿Un trabajador independiente siempre debe emitir boleta de honorarios?
No necesariamente. Debe revisarse cómo está clasificada la actividad y si se desarrolla como servicio personal de segunda categoría o como una actividad empresarial que requiere otro documento tributario.
¿Qué documento permite usar el crédito fiscal del IVA?
Una factura afecta a IVA puede respaldar crédito fiscal si el comprador cumple las condiciones legales y la adquisición se destina a operaciones que dan derecho a ese crédito. Una boleta de honorarios normalmente no genera crédito fiscal de IVA.
¿Cuál es la retención de una boleta de honorarios en 2026?
La tasa general es del 15,25%. Dependiendo de la modalidad de emisión, la retención la efectúa el receptor o el emisor debe declarar y pagar el PPM que corresponda.
¿Puedo cambiar una boleta de honorarios por una factura?
No conviene sustituir documentos sin revisar el procedimiento correcto. Si emitiste un documento equivocado, consulta las opciones de anulación o corrección disponibles ante el SII y emite el documento correcto según corresponda.
¿Dónde puedo verificar qué documento debo emitir?
Consulta las instrucciones, preguntas frecuentes y servicios en línea del SII. Si tienes una estructura empresarial, actividades mixtas o dudas sobre IVA, busca asesoría contable antes de emitir.
Conclusión: el documento depende de tu actividad
La diferencia entre una boleta de honorarios y una factura no se limita al monto cobrado ni al tipo de cliente. La boleta de honorarios se utiliza generalmente para servicios personales independientes que tributan en segunda categoría; la factura documenta operaciones empresariales cuando corresponde de acuerdo con las reglas del SII.
Antes de emitir, confirma cómo está registrada tu actividad, si corresponde aplicar IVA y quién debe cumplir las obligaciones de retención o pago provisional. Esta revisión ayuda a evitar errores en tus documentos tributarios y en tus declaraciones mensuales y anuales.
Fuente oficial recomendada: Servicio de Impuestos Internos de Chile (SII).
Contenido informativo, actualizado con referencia a la tasa general de honorarios de 2026. No constituye asesoría tributaria personalizada. Verifica la normativa y las instrucciones oficiales aplicables a tu caso.