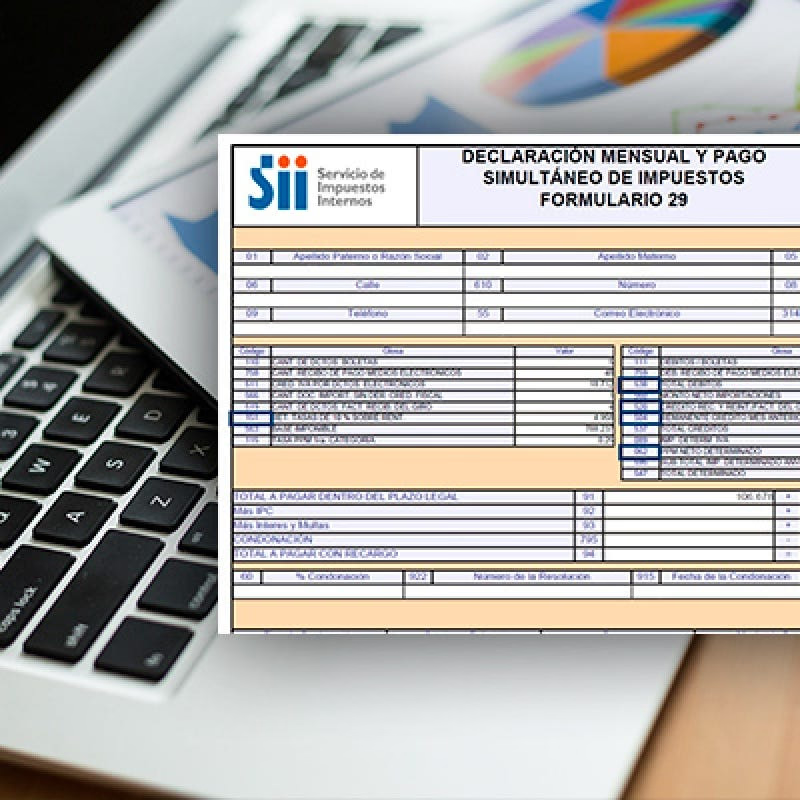
Si tienes una empresa, una tienda online o trabajas como independiente en Chile, es importante conocer cómo declarar y pagar el IVA mensual ante el Servicio de Impuestos Internos (SII). El trámite se realiza habitualmente mediante el Formulario 29 (F29), que también permite declarar otros impuestos y obligaciones mensuales.
En esta guía aprenderás cómo completar el Formulario 29 paso a paso, calcular la diferencia entre el IVA de tus ventas y el IVA de tus compras, revisar las fechas de vencimiento y pagar por internet. También conocerás qué sucede si no tuviste ventas durante el mes o si presentas tu declaración fuera de plazo.
¿Qué es el Formulario 29 y para qué sirve?
El Formulario 29 es la declaración mensual y pago simultáneo de impuestos que se utiliza en Chile para informar determinadas obligaciones tributarias, entre ellas el Impuesto al Valor Agregado (IVA), los Pagos Provisionales Mensuales (PPM) y ciertas retenciones.
Para muchos negocios, el principal componente del F29 es la diferencia entre el IVA generado en las ventas y el IVA soportado en las compras que dan derecho a crédito fiscal. Sin embargo, el resultado final puede incluir otros conceptos que también deben declararse.
El Formulario 29 permite, entre otras cosas:
- Declarar el IVA correspondiente a las operaciones del período.
- Informar débitos fiscales generados por ventas y servicios gravados.
- Utilizar créditos fiscales de compras que cumplan los requisitos legales.
- Declarar PPM y determinadas retenciones cuando corresponda.
- Informar períodos sin movimiento, cuando exista obligación de presentar la declaración.
- Rectificar declaraciones anteriores cuando sea necesario y proceda.
La declaración se realiza a través del sitio web oficial del SII. Es recomendable utilizar los asistentes y propuestas disponibles en la plataforma, pero siempre revisando que la información refleje las operaciones reales del negocio.
¿Quiénes deben declarar el IVA mensual en Chile?
Deben presentar el Formulario 29 los contribuyentes que estén obligados a declarar los impuestos incluidos en este formulario, de acuerdo con su actividad y situación tributaria.
Entre los casos habituales se encuentran:
- Empresas comerciales: negocios que venden productos afectos a IVA.
- Tiendas online: comercios electrónicos que realizan operaciones gravadas y deben cumplir sus obligaciones tributarias.
- Empresas de servicios: prestadores cuyos servicios están afectos a IVA, según la legislación aplicable.
- Contribuyentes con otras obligaciones mensuales: personas o empresas que deben declarar PPM, retenciones u otros impuestos incluidos en el formulario.
La obligación concreta depende de las operaciones y obligaciones tributarias de cada contribuyente. Además, ciertos contribuyentes afectos al IVA deben presentar el F29 incluso en períodos sin ventas ni compras.
¿Cuándo se declara y paga el Formulario 29?
El F29 corresponde normalmente a un período tributario mensual. Por ejemplo, las operaciones de marzo se informan en la declaración correspondiente a marzo, que se presenta durante abril según el calendario aplicable.
El plazo general de referencia es el día 12 del mes siguiente al período declarado. Sin embargo, existen modalidades y condiciones específicas que pueden permitir otros vencimientos, como ciertos casos de declaración y pago electrónico para contribuyentes que cumplen los requisitos legales.
| Modalidad | Qué debes tener en cuenta |
|---|---|
| Declaración y pago por internet | El vencimiento depende de la modalidad de pago y de las condiciones aplicables al contribuyente. |
| Contribuyentes que pueden acceder a un plazo especial | Algunos contribuyentes electrónicos que cumplen las condiciones legales pueden contar con un vencimiento posterior. |
| Declaración sin movimiento | Puede tener un plazo y una forma de presentación específicos. Debes revisar el calendario e instrucciones del SII. |
| Declaración fuera de plazo | Pueden aplicarse reajustes, intereses y multas según las circunstancias y las reglas vigentes. |
No te bases únicamente en una fecha genérica. Consulta el calendario oficial para identificar el vencimiento que corresponde a tu período, tipo de declaración y forma de pago.
Consultar el sitio oficial del SII y su calendario tributario
Cómo calcular el IVA mensual: débito fiscal y crédito fiscal
Para entender el resultado del F29, primero debes distinguir entre el IVA que generas en tus ventas y el IVA de las compras que puedes utilizar como crédito fiscal.
1. IVA débito fiscal
El débito fiscal corresponde, en términos generales, al IVA generado en las ventas y servicios gravados del período. En Chile, la tasa general del IVA es del 19 %, aunque debes comprobar si cada operación está gravada, exenta o sujeta a reglas especiales.
Por ejemplo, si una empresa realiza una venta afecta por un valor neto de $1.000.000, el IVA calculado al 19 % sería de $190.000. El total de la operación ascendería a $1.190.000.
2. IVA crédito fiscal
El crédito fiscal corresponde al IVA de determinadas compras y servicios que cumplen los requisitos legales para ser utilizado en la declaración. No todo gasto o documento de compra da derecho automáticamente a crédito fiscal.
Es importante verificar que los documentos estén correctamente registrados, que las operaciones cumplan las condiciones exigidas y que el crédito sea procedente según la normativa tributaria.
3. Diferencia entre débito y crédito fiscal
Como aproximación inicial, el IVA neto del período se determina restando el crédito fiscal procedente del débito fiscal. El cálculo final puede incluir remanentes de crédito fiscal de períodos anteriores y otros ajustes o conceptos del F29.
IVA neto estimado = débito fiscal del período − crédito fiscal utilizable.
El total definitivo a pagar puede incluir PPM, retenciones y otros conceptos, además de los ajustes y remanentes que correspondan.
Ejemplo práctico de cálculo del IVA mensual
Supongamos que una empresa comercial tiene los siguientes movimientos durante un mes:
| Concepto | Monto neto | IVA del 19 % |
|---|---|---|
| Ventas afectas | $5.000.000 | $950.000 |
| Compras con derecho a crédito fiscal | $2.000.000 | $380.000 |
| Diferencia estimada | — | $570.000 |
En este ejemplo, el débito fiscal es de $950.000 y el crédito fiscal utilizable es de $380.000. La diferencia estimada es de $570.000.
Este importe representa únicamente el resultado de esa operación simplificada. El total del F29 podría ser diferente si existen remanentes de crédito fiscal, PPM, retenciones, otros impuestos o ajustes tributarios.
Calculadora de IVA mensual para Chile
Utiliza esta calculadora orientativa para estimar la diferencia entre el IVA de tus ventas y el IVA de tus compras. Ingresa los montos netos de las operaciones afectas a la tasa general y el crédito fiscal que efectivamente puedes utilizar.
Calcula tu IVA estimado
La calculadora aplica una tasa general del 19 % a las ventas y compras netas ingresadas. No determina la procedencia legal de los créditos ni incluye PPM, retenciones, otros impuestos, ajustes, operaciones exentas o situaciones especiales.
Cómo declarar el IVA mensual en el SII paso a paso
Una vez que tengas revisados tus registros de ventas y compras, puedes comenzar el proceso de declaración. Los nombres de las opciones pueden variar ligeramente según las actualizaciones de la plataforma.
Ingresa al sitio web del SII
Accede a www.sii.cl e identifícate con tu RUT y Clave Tributaria o con otro mecanismo de autenticación habilitado.
Si actúas en representación de una empresa, comprueba que estés operando con el contribuyente correcto y que tengas los permisos necesarios.
Entra en Impuestos Mensuales
Dentro de Servicios online, busca la sección de Impuestos Mensuales y selecciona la opción para declarar el IVA mediante el Formulario 29.
También puedes revisar las ayudas e instrucciones disponibles en la plataforma oficial para conocer las opciones correspondientes a tu situación.
Selecciona el período tributario
Elige el mes y el año que deseas declarar. Verifica que corresponda al período de las ventas, compras y demás operaciones que estás informando.
Antes de continuar, comprueba que no estés presentando accidentalmente una declaración de un mes diferente.
Revisa la propuesta de declaración
El SII puede mostrar información proveniente de los registros electrónicos y de los antecedentes disponibles para el contribuyente. Según tu situación, podrás utilizar la propuesta, asistentes de cálculo o el formulario en pantalla.
Revisa las ventas, compras, notas de crédito, notas de débito, créditos fiscales, remanentes y demás conceptos aplicables. Si los datos son incorrectos o incompletos, debes resolver las diferencias antes de enviar la declaración.
Comprueba los impuestos y el total a pagar
Verifica que el cálculo del IVA sea coherente con los documentos tributarios del período. Comprueba también los PPM, las retenciones y otros impuestos que deban declararse.
No confirmes el envío sin revisar el resumen final y los datos de identificación del contribuyente.
Envía la declaración
Una vez revisada la información, sigue las instrucciones de la plataforma para presentar el F29. Comprueba que el sistema confirme la recepción de la declaración.
Guarda el certificado o comprobante y anota el número de folio para poder consultar posteriormente el trámite.
Paga el IVA cuando corresponda
Si la declaración genera un saldo por pagar, selecciona una modalidad de pago disponible para tu caso y completa la operación dentro del plazo aplicable.
Según las opciones habilitadas, el pago puede realizarse electrónicamente o mediante un cupón de pago y una institución recaudadora autorizada. Verifica las instrucciones, el monto exacto y el estado final del pago.
¿Cómo declarar el Formulario 29 sin movimiento?
Una declaración sin movimiento corresponde a un período en el que no existen operaciones que deban informarse en los términos correspondientes a esa declaración. No debe confundirse con una declaración que tiene ventas, compras u otras obligaciones, pero cuyo saldo final de IVA es cero.
Si estás obligado a presentar el F29 y no tuviste movimiento, revisa si puedes utilizar la opción específica de declaración sin movimiento en el sitio del SII.
- Ingresa al sitio oficial con tus credenciales.
- Accede a la sección de Impuestos Mensuales y al Formulario 29.
- Selecciona el período que corresponda.
- Utiliza la opción sin movimiento cuando proceda y verifica que no existan otras obligaciones que debas declarar en el formulario.
- Envía la declaración y conserva el comprobante de recepción.
Una declaración sin movimiento puede ser distinta de una declaración con movimiento y sin pago. Por ejemplo, si hubo ventas y compras, pero el crédito fiscal compensa el débito fiscal, aún puede ser necesario informar esas operaciones.
¿Qué pasa si no declaras o pagas el IVA a tiempo?
Presentar el Formulario 29 fuera del plazo correspondiente puede generar reajustes, intereses y multas, de acuerdo con la obligación, el retraso y la normativa aplicable.
Si olvidaste declarar un período, no conviene ignorarlo ni asumir que la ausencia de ventas elimina automáticamente la obligación. Revisa el estado de la declaración en el SII y regulariza la situación según corresponda.
Para reducir errores y atrasos:
- Establece un calendario mensual de obligaciones tributarias.
- Organiza las facturas de ventas y compras a medida que se emiten o reciben.
- Revisa las notas de crédito y débito antes de cerrar el período.
- Comprueba los créditos fiscales y sus respaldos.
- Verifica el vencimiento específico de tu modalidad de declaración y pago.
- Guarda los comprobantes de presentación y pago.
Errores frecuentes al declarar el IVA mensual
1. Confundir el total de ventas con las ventas netas
Si una operación está afecta a IVA, el monto total facturado puede incluir el impuesto. Debes distinguir el valor neto, el IVA y el total según el documento tributario.
2. Incluir todas las compras como crédito fiscal
No todos los gastos generan derecho a crédito. Debes revisar los requisitos legales, la documentación y la relación de las compras con operaciones que permitan utilizar ese crédito.
3. Olvidar los remanentes de crédito fiscal
Si existe un remanente procedente de períodos anteriores, comprueba que se encuentre correctamente informado y utilizado conforme a las reglas aplicables.
4. No revisar la propuesta del SII
La información disponible en el sistema facilita el trámite, pero no elimina la responsabilidad de verificar que los datos sean correctos y completos.
5. Pensar que presentar equivale a pagar
Una declaración recibida y un pago efectuado son cuestiones relacionadas, pero distintas. Si existe un monto por pagar, comprueba que la transacción se haya completado y que el estado tributario esté actualizado.
Preguntas frecuentes sobre el Formulario 29
Es el Formulario 29 de declaración mensual y pago simultáneo de impuestos. Permite informar el IVA y otras obligaciones mensuales, como PPM y determinadas retenciones, según corresponda a cada contribuyente.
El plazo general de referencia es el día 12 del mes siguiente al período tributario. Algunos contribuyentes y modalidades electrónicas pueden tener vencimientos especiales. Consulta el calendario oficial del SII antes de presentar la declaración.
Ingresa al sitio del SII, accede a Impuestos Mensuales, completa y presenta el F29 y selecciona una modalidad de pago habilitada si existe un saldo por pagar. Guarda el comprobante y verifica que el pago se haya registrado correctamente.
Si estás obligado a presentar el formulario, puede ser necesario declarar sin movimiento aunque no hayas realizado ventas. Revisa tus obligaciones mensuales y la opción correspondiente en el SII.
El débito fiscal corresponde, en general, al IVA de las ventas y servicios gravados. El crédito fiscal corresponde al IVA de compras y servicios que cumplen los requisitos legales para ser utilizado. La diferencia es una parte importante del cálculo del IVA mensual.
La declaración tardía puede generar reajustes, intereses y multas. Revisa el período pendiente y las instrucciones del SII para regularizarlo correctamente.
El SII dispone de mecanismos para rectificar declaraciones cuando corresponde. Antes de hacerlo, identifica el error, reúne los documentos de respaldo y verifica si la modificación afecta el impuesto a pagar o genera otras consecuencias.
El trámite de presentación ante el SII no tiene costo administrativo. Sin embargo, si la declaración determina impuestos por pagar, debes abonar el monto correspondiente. Los servicios profesionales de un contador pueden tener un costo independiente.
Consulta la información oficial para declarar tu IVA
Antes de enviar tu Formulario 29, revisa las instrucciones vigentes, el calendario tributario y las obligaciones específicas de tu empresa. Si tienes operaciones complejas, créditos fiscales discutibles o declaraciones pendientes, considera consultar con un contador especializado en tributación chilena.
Ir al sitio oficial del SIIConclusión
Declarar y pagar el IVA mensual mediante el Formulario 29 es una de las principales obligaciones tributarias de muchas empresas y contribuyentes en Chile. Para realizar el trámite correctamente, debes revisar tus ventas, compras, créditos fiscales, remanentes y demás impuestos aplicables, seleccionar el período correcto y cumplir el vencimiento correspondiente.
La clave no consiste únicamente en enviar el formulario, sino en verificar que la información sea correcta, que la declaración haya sido recibida y que el pago se haya completado cuando corresponda.
Organizar tus documentos tributarios y mantener un calendario mensual te ayudará a reducir errores, evitar atrasos y administrar mejor el flujo de caja de tu negocio.
Aviso: contenido educativo e informativo. No constituye asesoría contable, tributaria ni legal. Los plazos, requisitos y tratamientos dependen de la normativa vigente y de la situación particular de cada contribuyente.